
නීති සහ ආරක්ෂාව
ලංකාවට එවූ මුදල ගැන පැමිණිල්ලක් කරන්නේ කොහේද? CBSL සහ Financial Ombudsman
ලංකාවේ බැංකුව හෝ මූල්ය සමාගම මුදල තබාගත් විට, වැරදි අනුපාතයකින් රුපියල් කළ විට හෝ දැනුම් නොදුන් ගාස්තු කපා ඇති විට පැමිණිලි කරන මාර්ග දෙකක් තිබේ. FCRD වෙත යාමට පෙර ආයතනයට ලිඛිතව ලියා දින 30, Financial Ombudsman වෙත සති 4, වන්දිය උපරිම රු. මිලියන 3 — පූර්ව කොන්දේසි, කාල සීමා සහ අවශ්ය ලේඛන.
විදේශයක සිට එවූ මුදල ගැන ප්රශ්නයක් මතු වූ විට, ලංකාවේ ඉන්න පවුලේ අය බොහෝ විට කරන්නේ බැංකු ශාඛාවට ගොස් නැවත නැවත අසා, පිළිතුරක් නොලැබී හැරී ඒමයි. එහෙත් ලංකාවේ මූල්ය ආයතනයන්ට විරුද්ධව පැමිණිලි භාරගන්නා ක්රමවේද දෙකක් තිබේ — ශ්රී ලංකා මහ බැංකුවේ මූල්ය පාරිභෝගික සබඳතා දෙපාර්තමේන්තුව (FCRD) සහ Financial Ombudsman, Sri Lanka යන යෝජනා ක්රමය. මේ දෙකටම ඇත්තේ වෙනස් කාල සීමා, වෙනස් පූර්ව කොන්දේසි සහ වෙනස් ප්රතිඵලයකි. තවද වැදගත්ම කරුණ මෙයයි: ඒ දෙකම එකවර භාවිත කළ නොහැකිය.
පළමුව තීරණය කරන්න: ගැටලුව කොතැනද?
මේ ක්රම දෙකම ආවරණය කරන්නේ ශ්රී ලංකා මහ බැංකුව විසින් නියාමනය කරනු ලබන ආයතනයන් පමණි. එබැවින් පැමිණිල්ලක් ලිවීමට පෙර ගැටලුව කවර පැත්තේද යන්න වෙන් කරගත යුතුය.
- මුදල තවම යවන රටෙන් පිටත් වී නැත, හෝ ගාස්තුවක් වැරදියට අය කර ඇත, හෝ කඩය රිසිට් එකක් දී නැත — මෙය යවන රටේ නියාමකයාට අයත් කරුණකි. උදාහරණයක් ලෙස ඉතාලියේ නම පැමිණිල්ල යොමු කරන්නේ Banca d'Italia වෙතය; ඒ ක්රමය ඉතාලියේ බලපත්ර ස්තර දෙක පරීක්ෂා කරන ලිපියේ විස්තර කර ඇත.
- මුදල ලංකාවට පැමිණ ඇති නමුත් බැංකුව හෝ මූල්ය සමාගම එය තබාගෙන සිටී, වැරදි අනුපාතයකින් රුපියල් කර ඇත, දැනුම් නොදුන් ගාස්තු කපා ඇත, හෝ ගෙවීම ප්රතික්ෂේප කරයි — මෙය ලංකාවේ පැත්තේ කරුණකි. මේ ලිපියේ ඉතිරි කොටස ඒ ගැනයි.
රිසිට් එකේ සඳහන් ආයතනය නියෝජිතයෙකු නම්, එය කවර බලපත්රලාභී බැංකුවක් හෝ මූල්ය සමාගමක් වෙනුවෙන් ක්රියා කරන්නේද යන්න අසා දැනගන්න. පැමිණිල්ල ලිවිය යුත්තේ නියෝජිතයාට නොව, ඒ බලපත්රලාභී ආයතනයට යි. ප්රේෂණයක් ආරම්භ කිරීමට පෙරම නාලිකාව තහවුරු කරගන්නා ක්රමය නිල ප්රේෂණ නාලිකාවක් තහවුරු කරන අයුරු ලිපියේ ඇත.
FCRD භාරගන්නේ කවර ආයතන ගැනද?
ශ්රී ලංකා මහ බැංකුව 1949 අංක 58 දරන සංශෝධිත මුදල් නීති පනතේ 33 වන වගන්තිය ප්රකාරව මූල්ය පාරිභෝගික සබඳතා දෙපාර්තමේන්තුව පිහිටුවා ඇත. එහි නිල පිටුවේ විෂය පථය ලෙස දක්වා ඇත්තේ ආයතන වර්ග හයකි.
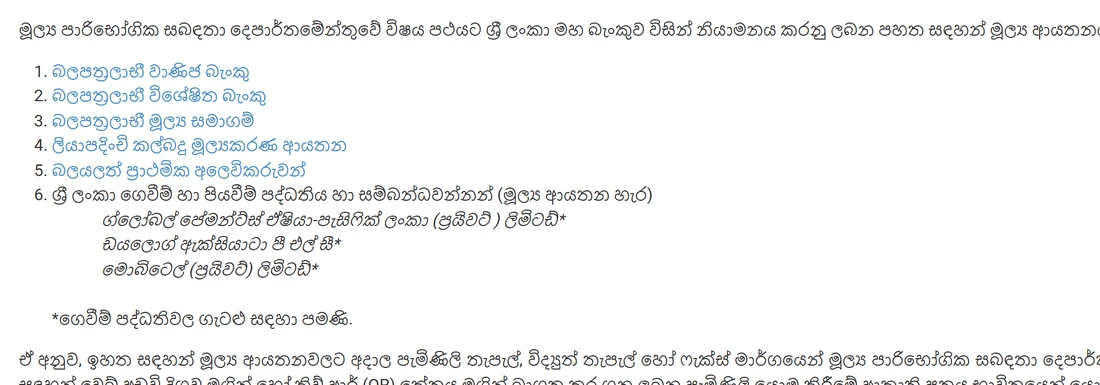
මෙහි ප්රේෂණ ලබන්නන්ට වැදගත් කරුණු දෙකක් තිබේ. පළමුව, ඔබේ මුදල බැංකු ගිණුමකට බැර වන්නේ නම් හෝ මූල්ය සමාගමකින් ලබාගන්නේ නම්, එම ආයතනය මේ ලැයිස්තුවේ ඇත. දෙවනුව, Dialog, Mobitel සහ Global Payments Asia-Pacific Lanka යන තුන ලැයිස්තුවේ ඇතත්, ඒ සම්බන්ධයෙන් පැමිණිලි භාරගන්නේ ගෙවීම් පද්ධතිවල ගැටළු සඳහා පමණි. විදේශයේ ඇති ප්රේෂණ සමාගමක් මේ ලැයිස්තුවේ කොතැනකවත් නැත — ඒ නිසයි ගැටලුව කොතැනද යන්න මුලින්ම වෙන් කරගත යුත්තේ.
පියවර 1: ආයතනයට ලිඛිතව ලියා දින 30 ක් ගණන් කරන්න
FCRD පැමිණිලි යොමු කිරීමේ ආකෘති පත්රයේ පළමු පිටුවේම මේ කොන්දේසිය මුද්රිත කර ඇත. ලිඛිත පැමිණිල්ලක් ආයතනයට ඉදිරිපත් නොකර මහ බැංකුවට ලියූ විට, පැමිණිල්ල ඉදිරියට නොයා නැවත ඔබ වෙතම එයි.
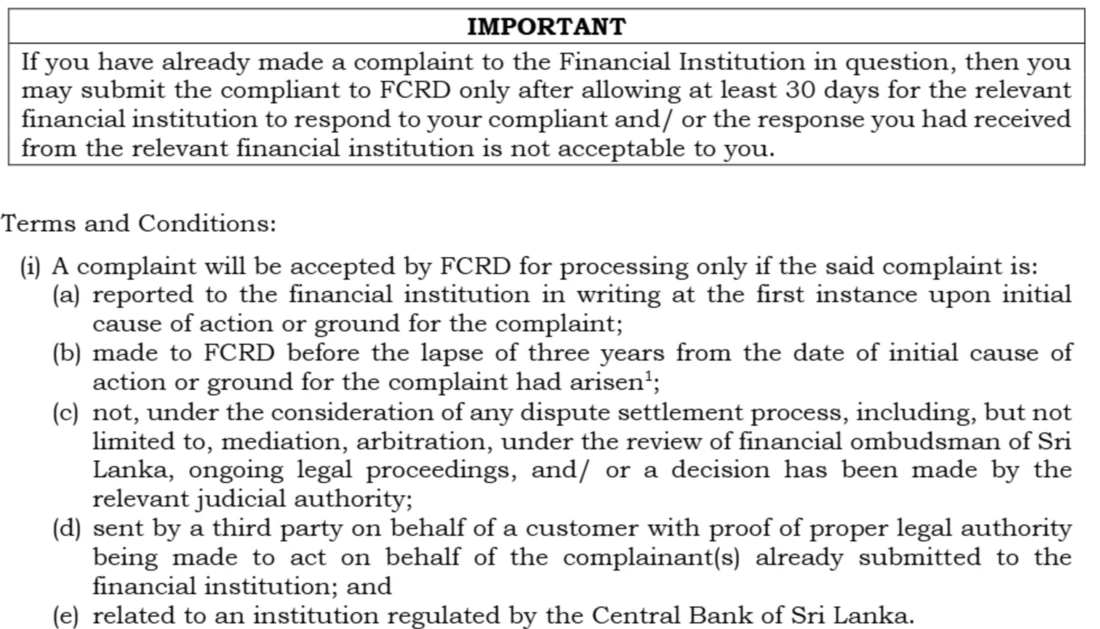
ආකෘති පත්රයේ ඇති කොන්දේසි සිංහලෙන් මෙසේය:
- ගැටලුව ඇති වූ මුල් අවස්ථාවේම ආයතනයට ලිඛිතව දැනුම් දී තිබිය යුතුය.
- ආයතනයට පිළිතුරු දීමට අවම දින 30 ක් දී තිබිය යුතුය. ලැබුණු පිළිතුර ඔබට පිළිගත නොහැකි නම් ද ඉදිරියට යා හැකිය.
- ගැටලුව ඇති වූ දිනයේ සිට වර්ෂ තුනක් ගත වීමට පෙර FCRD වෙත යොමු කළ යුතුය.
- එම කරුණ Financial Ombudsman, මැදිහත්වීම, බේරුම්කරණය හෝ අධිකරණ නඩුවක සලකා බලමින් සිටිනවා නම්, FCRD එය භාර නොගනී.
- වෙනත් කෙනෙකු වෙනුවෙන් පැමිණිලි කරන්නේ නම්, ඒ සඳහා නීත්යානුකූල බලය ඇති බවට සාධක ආයතනයට ද ඉදිරිපත් කර තිබිය යුතුය.
අන්තිම කරුණ විදේශගත ශ්රමිකයන්ට විශේෂයෙන් අදාළයි. මුදල එවූ පුද්ගලයා ලංකාවේ නැති විට, ගෙදර ඉන්න කෙනෙකුට ඔහු හෝ ඇය වෙනුවෙන් පැමිණිලි කිරීමට ලිඛිත බලය පත්රයක් අවශ්ය වන අතර, එය මුලින් ආයතනයට ද දී තිබිය යුතුය. එබැවින් බලය පත්රය මුල් පැමිණිල්ලට අමුණා තැබීම කාලය ඉතිරි කරයි.
පියවර 2: ආකෘති පත්රය සම්පූර්ණ කර යොමු කරන්න
පැමිණිල්ල යොමු කරන්නේ ආකෘති පත්රයෙන් — තැපෑලෙන්, විද්යුත් තැපෑලෙන් හෝ ෆැක්ස් මාර්ගයෙන්. අංක 1935 ඇත්තේ විමසීම් සඳහා වන බැවින්, දුරකථනයෙන් ඇමතීම පැමිණිල්ලක් ඉදිරිපත් කිරීම ලෙස ගණන් ගැනෙන්නේ නැත.
ආකෘති පත්රයේ අනිවාර්ය කොටු මේවාය: පැමිණිල්ල මුල් එකක්ද නැවත ඉදිරිපත් කිරීමක්ද; මූල්ය ආයතනයේ නම සහ ශාඛාව (එක් පැමිණිල්ලකට එක් ආයතනයක් පමණි); ගිණුම් හෝ ණය අංකය; පැමිණිලිකරුගේ සම්පූර්ණ නම සහ ජාතික හැඳුනුම්පත් අංකය; තැපැල් ලිපිනය, ප්රාදේශීය ලේකම් කොට්ඨාසය සහ දිස්ත්රික්කය; දුරකථන අංකය; ලිපි හුවමාරු කිරීමට කැමති මාධ්යය (තැපෑල හෝ විද්යුත් තැපෑල); ආයතනයට පළමු පැමිණිල්ල ඉදිරිපත් කළ දිනය; ගැටලුව කෙටියෙන්; සහ ඔබ බලාපොරොත්තු වන විසඳුම. ආයතනයට ලියූ පැමිණිල්ලේ සහ ලැබුණු පිළිතුරේ පිටපත් අමුණන්න.
පැමිණිල්ල ලැබුණු පසු FCRD විසින් යොමු අංකයක් (CRN) ලබා දී එය ඔබ වෙත දන්වයි. ඉන්පසු පැමිණිල්ල මූලිකව විමර්ශනය කර අදාළ ආයතනය වෙත යොමු කරන අතර, ආයතනය නියමිත කාලය තුළ ඔබට ලිඛිතව පිළිතුරු දී ගත් ක්රියාමාර්ග FCRD වෙත දැනුම් දිය යුතුය. පිළිතුර ඔබට පිළිගත නොහැකි නම්, පැමිණිල්ලේ වර්තමාන තත්ත්වය නැවත FCRD වෙත ඉදිරිපත් කළ යුතුය — එය ස්වයංක්රීයව සිදු නොවේ. ආයතනයේ ක්රියාමාර්ග නෛතික හා නියාමන අවශ්යතාවලට අනුකූල නොවේ නම්, බලාත්මක කිරීමේ පියවර සඳහා නිසි බලධාරියා වෙත දන්වනු ලැබේ.
දෙවන මාර්ගය: Financial Ombudsman, Sri Lanka
මහ බැංකුවේ අනුමැතිය ඇතිව 2003 දෙසැම්බර් 1 දින ආරම්භ කළ මෙය වෙනම යෝජනා ක්රමයකි. එයට සහභාගී වන්නේ මහ බැංකුව නියාමනය කරන ආයතන අතරින් ස්වේච්ඡාවෙන් එකඟ වූ ඒවා පමණි — බලපත්රලාභී වාණිජ බැංකු, බලපත්රලාභී විශේෂිත බැංකු, ලියාපදිංචි මූල්ය සමාගම්, ප්රාථමික අලෙවිකරුවන් සහ කල්බදු සමාගම්. එබැවින් පළමු ප්රශ්නය විය යුත්තේ "මේ බැංකුව එම යෝජනා ක්රමයට සහභාගී වෙනවාද?" යන්නයි.
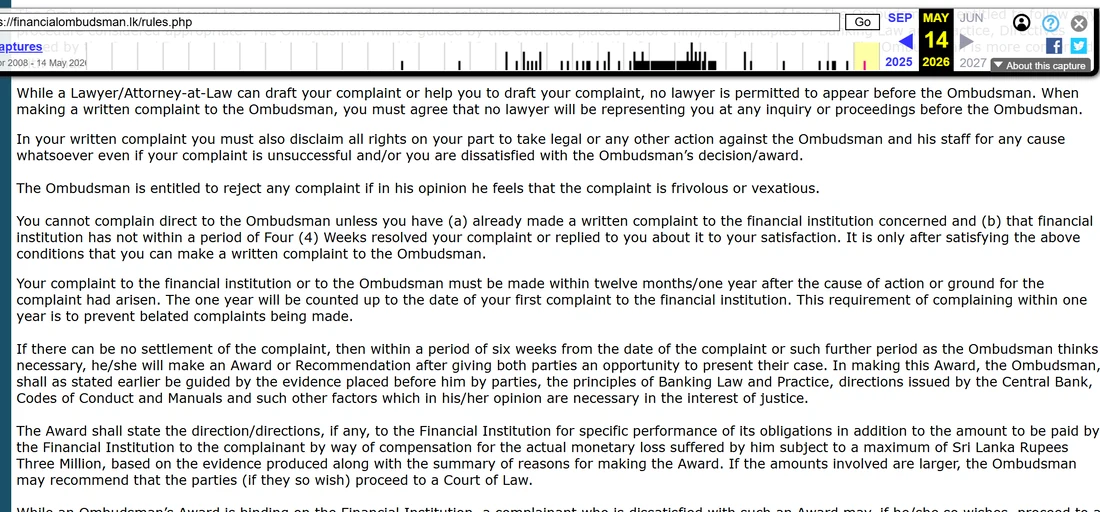
නිල පිටුවේ දක්වා ඇති පියවර තුනක් තිබේ: සේවාව ලබාදුන් ශාඛාවට පැමිණිලි කිරීම; ඉන්පසු ප්රධාන කාර්යාලයේ "Complaints Resolution Officer" හෝ "Complaints Settlement Officer" වෙත ලිවීම; ඉන්පසුත් විසඳුමක් නැතිනම් Ombudsman වෙත යොමු වීම. ඊට අමතරව:
- ආයතනයට ලිඛිතව පැමිණිලි කර, එය සති හතරක් ඇතුළත නොවිසඳුණු හෝ ඔබට පිළිගත හැකි පිළිතුරක් නොලැබුණු විට පමණක් Ombudsman වෙත යා හැකිය.
- පැමිණිල්ල ගැටලුව ඇති වූ දිනයේ සිට මාස දොළහක් ඇතුළත කළ යුතුය. එම වර්ෂය ගණන් කරන්නේ ආයතනයට පළමු පැමිණිල්ල කළ දිනය දක්වාය.
- පැමිණිල්ල ලිඛිතව, අත්සන් කර, තැපැල් ලිපිනය සහ දුරකථන අංකය සමඟ ඉදිරිපත් කළ යුතුය. Ombudsman ඉදිරියේ නීතීඥයෙකුට පෙනී සිටිය නොහැක, නමුත් පැමිණිල්ල කෙටුම්පත් කිරීමට උපකාර ලබාගත හැකිය.
- විසඳුමක් නැතිනම් සාමාන්යයෙන් සති හයක් ඇතුළත තීන්දුවක් (Award) දෙනු ලැබේ. ඇත්ත මුදල් අලාභය සඳහා දෙන වන්දිය උපරිම රුපියල් මිලියන තුනකට සීමා වේ; ඊට වැඩි මුදලක් නම් අධිකරණයට යාමට නිර්දේශ කළ හැකිය.
- තීන්දුව ආයතනයට බැඳෙන නමුත්, ඔබ එය පිළිගන්නා බවට ලිපිය දින 15 ක් ඇතුළත ආයතනයට නොදුනහොත් එය බැඳෙන්නේ නැත. ඔබ පිළිගත් පසු ආයතනය මසක් ඇතුළත ඒ අනුව ක්රියා කළ යුතුය.
පැමිණිල්ලකට පරිපාලන ගාස්තුවක් අය කරන බව ද නිල පිටුවේ ඇත, එහෙත් එහි මුදල අංකයෙන් සහ වචනයෙන් එකඟ නොවේ ("Rs.1000/-(Five Hundred Rupees)"). එබැවින් ගාස්තුව කොපමණද යන්න කාර්යාලයෙන් දුරකථනයෙන් තහවුරු කරගන්න: +94 11 259 5624, විද්යුත් තැපෑල [email protected], ලිපිනය අංක 01, Bethesda Place, මිලගිරිය, කොළඹ 05.
තවද මේ ලිපිය සකස් කරන දිනයේ — 2026 ඔක්තෝබර් 2 — www.financialombudsman.lk වෙබ් අඩවිය විවෘත නොවිණි. එහි ආරක්ෂක සහතිකය 2026 ඔක්තෝබර් 1 දිනෙන් කල් ඉකුත් වී තිබූ අතර පිටුවේ අන්තර්ගතයක් පූරණය නොවිණි. ඉහත රීති උපුටාගෙන ඇත්තේ Internet Archive හි 2026 මැයි 14 දින සංරක්ෂිත පිටුවෙන්. එබැවින් ආකෘති පත්ර බාගත කිරීමට වෙබ් අඩවිය මත පමණක් රැඳී නොසිට, දුරකථනයෙන් හෝ තැපෑලෙන් ඉල්ලා ගන්න.
FCRD ද Ombudsman ද — කුමක් තෝරන්නද?
පහත වගුවේ "FCRD" යනු මහ බැංකුවේ මූල්ය පාරිභෝගික සබඳතා දෙපාර්තමේන්තුව, "Ombudsman" යනු Financial Ombudsman, Sri Lanka යෝජනා ක්රමයයි.
| කරුණ | FCRD | Ombudsman |
|---|---|---|
| යා හැක්කේ | ලිඛිතව ලියා දින 30 පසු | ලිඛිතව ලියා සති 4 පසු |
| කාල සීමාව | වර්ෂ 3 | මාස 12 |
| ආවරණය | මහ බැංකුව නියාමනය කරන ආයතන | ක්රමයට එකඟ වූ ආයතන |
| ප්රතිඵලය | ලිඛිත පිළිතුර, නියාමන පසුවිපරම | බැඳෙන තීන්දුව, රු. මිලියන 3 |
| ගාස්තුව | සඳහන් නැත | විභාග දිනයේ ගාස්තුවක් |
මාස 12 ක සීමාව නිසා, ප්රමාදය වර්ෂයකට ආසන්න නම් Ombudsman වෙත යාමේ හැකියාව මුලින් අවසන් වේ. ඒ වෙනුවට අලාභය පැහැදිලිව මුදලින් ගණන් කළ හැකි විට (කැපූ ගාස්තු, යෙදූ අනුපාතයේ වෙනස) බැඳෙන තීන්දුවක් ලබාගත හැකි බැවින් Ombudsman මාර්ගය ප්රයෝජනවත් වේ. ගැටලුව ඉතා පැරණි නම් හෝ ආයතනය යෝජනා ක්රමයට සහභාගී නොවේ නම්, FCRD මාර්ගය ඉතිරි වේ. එහෙත් එකම කරුණ දෙතැනකට එකවර යොමු කිරීමෙන් වළකින්න — Ombudsman සලකා බලමින් සිටින කරුණක් FCRD භාර නොගනී.
පැමිණිල්ලක් ලිවීමට පෙර එකතු කරගත යුතු ලේඛන
- යැවූ පැත්තේ රිසිට් එක: යැවූ මුදල, ගාස්තුව, යෙදූ අනුපාතය, ගනුදෙනු අංකය සහ ආයතනයේ නම.
- ලංකාවේ පැත්තේ සාධක: ගිණුම් ප්රකාශය, ලැබුණු රුපියල් ගණන, කැපූ ගාස්තු, හෝ ගෙවීම ප්රතික්ෂේප කළ බවට ලැබුණු කියමන.
- ආයතනයට ලියූ ලිඛිත පැමිණිල්ලේ පිටපත සහ එය ඉදිරිපත් කළ දිනය.
- ආයතනයෙන් ලැබුණු පිළිතුර (ලැබී ඇත්නම්) හෝ දින 30 / සති 4 ගත වී ඇති බව පෙන්වන සටහන.
- වෙනත් කෙනෙකු වෙනුවෙන් කරන්නේ නම්, ලිඛිත බලය පත්රය.
මුදල ප්රමාද වීම හෝ ලබන්නාගේ නම නොගැළපීම වැනි තත්ත්වයක දී ආයතනය සමඟම කළ යුතු මුල් පියවර ලබන්නාගේ නම වැරදි හෝ මුදල් ප්රමාද නම් කුමක් කළ යුතුද ලිපියේ දක්වා ඇත. ඒ පියවර ලිඛිතව කිරීම වැදගත් වන්නේ, මේ ක්රම දෙකටම යාමට ඇති පූර්ව කොන්දේසියම ලිඛිත පැමිණිල්ලක් වන බැවිනි.
මූලාශ්ර සහ පරීක්ෂා කළ දිනය
ඉහත කාල සීමා සහ කොන්දේසි 2026 ඔක්තෝබර් 2 දින නිල පිටුවලින් පරීක්ෂා කරන ලදි. Financial Ombudsman වෙබ් අඩවිය එදින විවෘත නොවූ බැවින් ඒ ගැන තොරතුරු ගත්තේ 2026 මැයි 14 දින සංරක්ෂිත පිටුවෙන්; පැමිණිල්ලක් කිරීමට පෙර ගාස්තුව සහ ආකෘති පත්ර දුරකථනයෙන් තහවුරු කරගන්න.
- ශ්රී ලංකා මහ බැංකුව — මූල්ය පාරිභෝගික සබඳතා දෙපාර්තමේන්තුව (සිංහල)
- Central Bank of Sri Lanka — Financial Consumer Relations Department
- FCRD — Complaint Submission Form (FCRD-Form A)
- The Financial Ombudsman Sri Lanka — Rules and procedures (2026 මැයි 14 සංරක්ෂිත පිටුව)
- The Financial Ombudsman Sri Lanka — How to apply (සංරක්ෂිත පිටුව)