नियम र सुरक्षा
हुण्डीबाट पैसा पठाउँदा कस्तो कानुनी जोखिम? दुई ऐनका सजाय र घरको खाताको दायित्व
विदेशबाट हुण्डीमार्फत पैसा पठाउँदा मुलुकी अपराध संहिताको दफा १२५क. र नेपाल राष्ट्र बैङ्क ऐनको दफा ९५–९६ दुवै आकर्षित हुन्छन्। CIB का विज्ञप्तिमा देखिएको ढाँचा, सजायको हद र घरको खाता जोगाउने जाँचसूची।
विदेशमा सँगै काम गर्ने साथीले भन्छन् — "कम्पनीमा नजाऊ, मलाई देऊ। शुल्क लाग्दैन, दर पनि राम्रो दिन्छु, एक घण्टामै घरमा पुग्छ।" पैसा साँच्चै पुग्छ पनि, तर घरको खातामा कुनै अपरिचित व्यक्तिको नामबाट। यही बाटोलाई नेपालको कानुनले हुण्डी भन्छ। यो केवल "अनौपचारिक तरिका" होइन — दुईवटा फरक ऐनअन्तर्गतको कसूर हो, र पक्राउ परेका मुद्दाहरूमा पठाउने र लिने दुवैतिरका सामान्य बैंक खाता नै प्रमाण बनेका छन्।
यहाँ हुण्डीको कानुनी परिभाषा, दुवै ऐनका सजाय, र नेपाल प्रहरी केन्द्रीय अनुसन्धान ब्यूरो (CIB) का प्रेस विज्ञप्तिमा खुलेका वास्तविक ढाँचाहरू राखिएको छ।
कानुनले "हुण्डी" भनेको के हो?
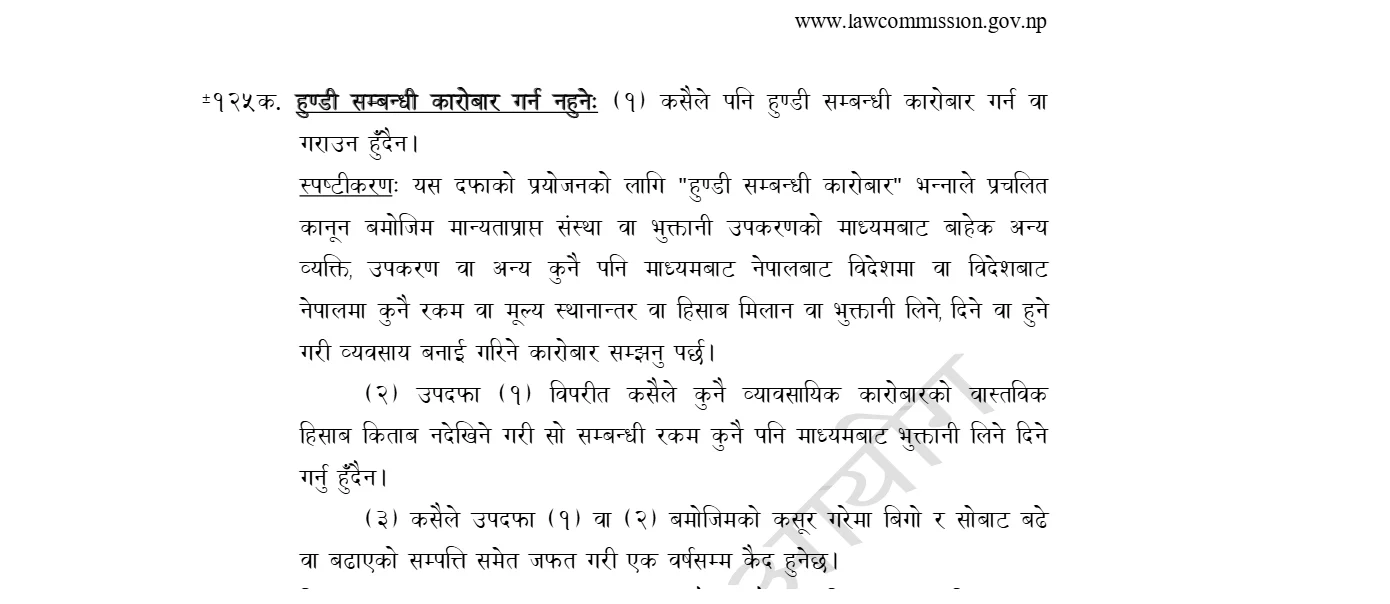
मुलुकी अपराध संहिता, २०७४ को दफा १२५क. ले हुण्डी सम्बन्धी कारोबार गर्न वा गराउन दुवैलाई निषेध गर्छ। सोही दफाको स्पष्टीकरणले यसलाई यसरी परिभाषित गरेको छ — "प्रचलित कानून बमोजिम मान्यताप्राप्त संस्था वा भुक्तानी उपकरणको माध्यमबाट बाहेक अन्य व्यक्ति, उपकरण वा अन्य कुनै पनि माध्यमबाट नेपालबाट विदेशमा वा विदेशबाट नेपालमा कुनै रकम वा मूल्य स्थानान्तर वा हिसाब मिलान वा भुक्तानी लिने, दिने वा हुने गरी व्यवसाय बनाई गरिने कारोबार"।
यसमा ध्यान दिनुपर्ने तीन कुरा छन्:
- माध्यम नै निर्णायक हो। बैंक, वित्तीय संस्था वा इजाजतपत्र प्राप्त रेमिट्यान्स कम्पनी बाहेकको माध्यमबाट सीमापार रकम वा मूल्य सार्नु परिभाषाभित्र पर्छ।
- रकम भौतिक रूपमा सीमा नाघ्नु पर्दैन। विदेशमा रकम बुझेर नेपालमा अर्कै खाताबाट भुक्तानी दिने "हिसाब मिलान" पनि उल्लेख छ।
- दफा १२५क. (२) ले व्यावसायिक कारोबारको वास्तविक हिसाब किताब नदेखिने गरी भुक्तानी लिने–दिने कामलाई छुट्टै निषेध गरेको छ।
सजाय दफा १२५क. (३) मा छ — कसूर ठहरिएमा बिगो र सोबाट बढे वा बढाएको सम्पत्ति समेत जफत गरी एक वर्षसम्म कैद हुने। यो दफा संहितामा सुरुदेखि थिएन; सम्पत्ति शुद्धीकरण (मनी लाउण्डरिङ्ग) निवारण तथा व्यावसायिक वातावरण प्रवर्द्धन सम्बन्धी केही ऐनलाई संशोधन गर्ने ऐन, २०८० ले थपेको हो।
इजाजतपत्रविना विदेशी विनिमय कारोबार: दोस्रो ऐन
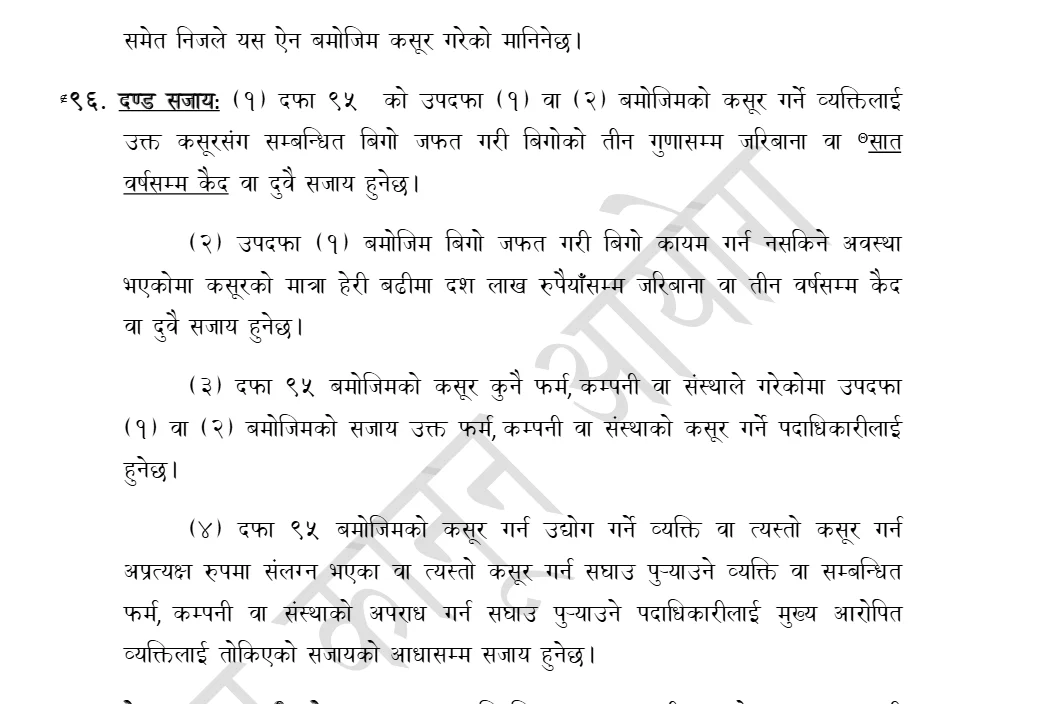
दोस्रो बाटो नेपाल राष्ट्र बैङ्क ऐन, २०५८ हो। यसको परिच्छेद–११ (कसूर, दण्ड सजाय र कारबाही) अन्तर्गत दफा ९५ ले इजाजतपत्र लिनुपर्नेमा सो नलिई विदेशी विनिमय कारोबार गर्ने वा त्यस्तो कार्यमा संलग्न हुनेलाई ऐन बमोजिम कसूर गरेको मानिने व्यवस्था गरेको छ।
दफा ९६ का सजाय रेमिट्यान्सको सन्दर्भमा निकै भारी छन्:
- (१) कसूरसँग सम्बन्धित बिगो जफत गरी बिगोको तीन गुणासम्म जरिबाना वा सात वर्षसम्म कैद वा दुवै।
- (२) बिगो कायम गर्न नसकिने अवस्थामा कसूरको मात्रा हेरी बढीमा दश लाख रुपैयाँसम्म जरिबाना वा तीन वर्षसम्म कैद वा दुवै।
- (३) कसूर फर्म, कम्पनी वा संस्थाले गरेको भए सजाय कसूर गर्ने पदाधिकारीलाई।
- (४) कसूरमा अप्रत्यक्ष रूपमा संलग्न भएका वा सघाउ पुर्याउने व्यक्तिलाई मुख्य आरोपितलाई तोकिएको सजायको आधासम्म।
दफा ९७ अनुसार यस्तो मुद्दामा नेपाल सरकार वादी हुन्छ। अर्थात् पक्राउ परेपछि "आपसमा मिलापत्र गरौँ" भनेर दुई पक्षबीच टुंग्याउन मिल्दैन।
CIB का मुद्दामा कस्तो ढाँचा देखियो?
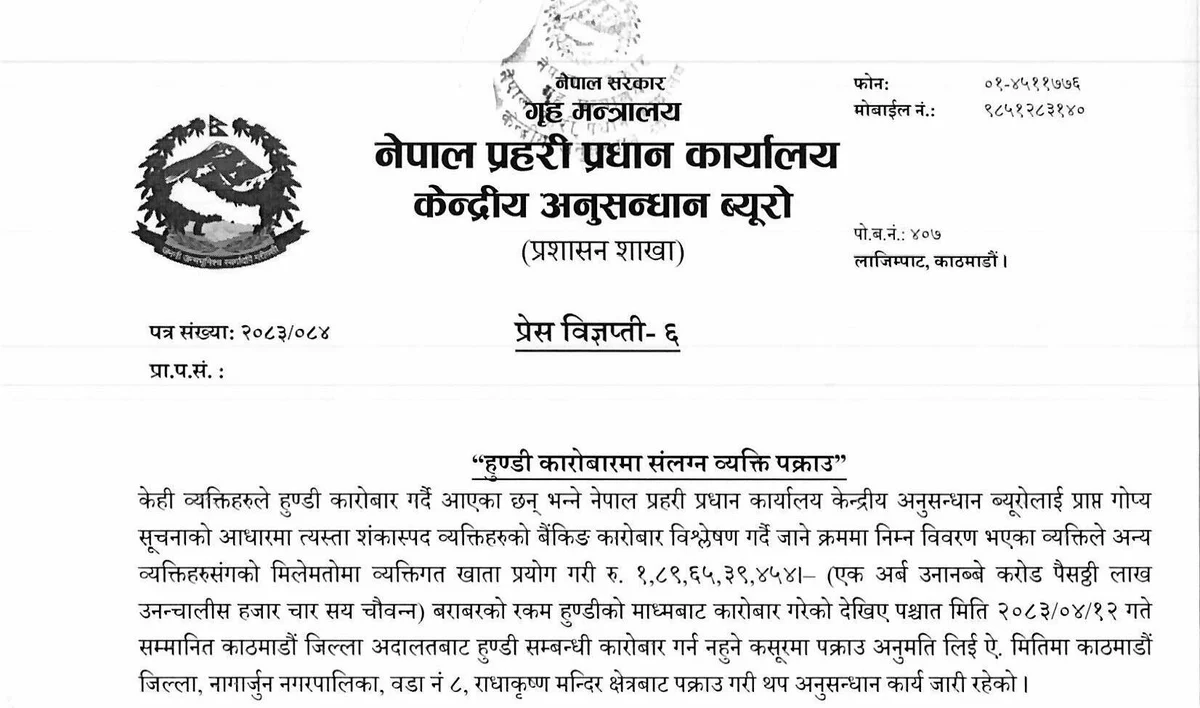
CIB ले सार्वजनिक गरेका प्रेस विज्ञप्तिमा हुण्डी सञ्जालको कार्यशैली खुलेको छ। कुनैमा पनि "सुटकेसभरि डलर" छैन — सबैमा सामान्य बैंक खाता र डिजिटल भुक्तानी प्रयोग भएका छन्।
| मिति (CIB) | कसरी चलाइएको | रकम / बिगो |
|---|---|---|
| २०८३।०४।१२ | व्यक्तिगत खाता | रु. १,८९,६५,३९,४५४ |
| २०८३।०५।३० | व्यक्तिगत र व्यावसायिक खाता | रु. १,३४,७८,३९,१४४ |
| २०८३।०६।०८ | ५२ संस्थाका खाता, Connect IPS | रु. १,०३,८४,७५,८४५ |
| २०७९।०९।२२ | अनलाइन, इजाजतविना | रु. १७,६२,२०,५४८ |
तेस्रो मुद्दा सबैभन्दा सिकाउने खालको छ। विज्ञप्ति अनुसार पक्राउ परेको व्यक्तिले घरेलु तथा साना उद्योग कार्यालय, इटहरीमा २०६८/०५/१६ मा मनी ट्रान्सफरको नाममा दर्ता गराएको फर्मको आडमा ५२ वटा बैंक तथा वित्तीय संस्थामा खाता खोली/सञ्चालन गरेका थिए, र विदेशमा आर्जित रकमलाई स-साना भाग बनाई Connect IPS लगायत विद्युतीय माध्यमबाट असम्बन्धित व्यक्तिहरूको खातामा पठाइएको थियो। दर्ता भएको फर्म हुनु र राष्ट्र बैंकको इजाजतपत्र हुनु फरक कुरा हो — यही भिन्नता नबुझेर धेरै पठाउनेहरू ढुक्क हुन्छन्।
२०७९ को मुद्दामा कानुनी बाटो नै फरक थियो। CIB ले नेपाल राष्ट्र बैंकबाट अनुमति नलिई अनलाइन मार्फत हुण्डी गरेको भन्दै नेपाल राष्ट्र बैंक ऐन, २०५८ को दफा ९५ को कसूरमा दफा ९६ को (१) र (२) बमोजिम सजायको माग दाबी लिएको थियो, र अदालतको २०७९।१०।१८ को आदेशले प्रतिवादीलाई पुर्पक्षका लागि थुनामा पठाएको थियो।
घरको खाता किन जोखिममा पर्छ?
पठाउने मान्छे विदेशमा हुन्छ, तर नेपालमा रकम छिर्ने खाता परिवारको हुन्छ। अनुसन्धान सुरु हुँदा त्यही खाता पहिलो कडी बन्छ। दुई दफाले यो जोखिम बढाउँछन् — दफा १२५क. ले कारोबार "गराउन" लाई पनि समेट्छ, र राष्ट्र बैंक ऐनको दफा ९६ (४) ले सघाउ पुर्याउनेलाई मुख्य आरोपितको आधासम्म सजाय तोक्छ।
व्यावहारिक असर यस्ता हुन्छन्:
- अपरिचित व्यक्तिहरूबाट पटक–पटक सानो रकम आइरहने खाता बैंकको निगरानीमा पर्न सक्छ।
- हुण्डी चलाउने बीचमै हराए वा पक्राउ परे रकम बिगोका रूपमा कायम भई जफत प्रक्रियामा जान्छ; ग्राहकलाई फिर्ता दिलाउने कुनै बीमा वा कोष हुँदैन।
- इजाजतपत्र नै नभएको व्यक्तिविरुद्ध नियामकीय उजुरीको बाटो बन्द हुन्छ। राष्ट्र बैंकको वित्तीय ग्राहक संरक्षण इकाईको क्षेत्राधिकार इजाजतपत्र/अनुमतिपत्र प्राप्त सेवा प्रदायकमा मात्र सीमित छ — प्रक्रिया र सीमाहरू NRB मा रेमिट्यान्स गुनासो दर्ता गर्ने ५ चरण मा छन्।
पठाउनुअघि पाँच मिनेटमा गर्न सकिने जाँच
- इजाजतपत्र नम्बर सहितको रसिद माग्नुहोस्। कम्पनीको नाम मात्र भनेर पुग्दैन।
- नाम राष्ट्र बैंकको सूचीमा छ कि छैन जाँच्नुहोस्। तरिका रेमिट्यान्स कम्पनीको NRB इजाजत कसरी जाँच्ने मा चरणबद्ध छ।
- "दर्ता भएको" भन्ने दाबीलाई इजाजतपत्र नठान्नुहोस्। उद्योग वा कम्पनी दर्ता फरक कुरा हो।
- नेपालमा पैसा कसको खाताबाट आयो हेर्नुहोस्। व्यक्तिगत खाताबाट टुक्रा–टुक्रा गरी आउनु हुण्डीको सामान्य संकेत हो।
- "शुल्क शून्य, दर बजारभन्दा राम्रो" लाई चेतावनी मान्नुहोस्। यस्ता दाबी चिन्ने थप संकेत नक्कली रेमिट्यान्स एजेन्ट चिन्ने ९ संकेत मा छन्।
बारम्बार सोधिने प्रश्न
सानो रकम एकपटक पठाउँदा पनि कसूर हुन्छ? दफा १२५क. को परिभाषाले "व्यवसाय बनाई गरिने कारोबार" भन्छ, त्यसैले मुख्य निशाना कारोबार चलाउने पक्ष हो। तर सोही दफाले "गराउन" लाई पनि समेटेको छ र राष्ट्र बैंक ऐनको दफा ९६ (४) मा सघाउ पुर्याउनेको सजाय छ। आफ्नो खाता अरूलाई प्रयोग गर्न दिने काम यसैभित्र तानिन सक्छ; आफ्नो अवस्थाबारे कानुन व्यवसायीसँग सल्लाह लिनु उपयुक्त हुन्छ।
हुण्डीबाट पठाएको पैसा अड्कियो भने कहाँ उजुरी गर्ने? नियामकीय उजुरीको बाटो हुँदैन, किनभने सेवा दिने पक्ष नै इजाजतपत्र प्राप्त होइन। बाँकी विकल्प प्रहरीमा जाहेरी दिनु हो, तर त्यहाँ रकम बिगो कायम भई जफत प्रक्रियामा जान सक्छ।
एजेन्टले "वर्षौंदेखि चलेको, कहिल्यै समस्या आएन" भन्छन् नि? CIB का विज्ञप्तिमा देखिएको एउटा मुद्दामा फर्म २०६८ सालमै दर्ता भएको थियो, तैपनि २०८३ मा पक्राउ पर्यो। पुरानो हुनुले वैधानिकता जनाउँदैन।
स्रोत
- मुलुकी अपराध संहिता, २०७४ (दफा १२५क.) — नेपाल कानून आयोग
- नेपाल राष्ट्र बैङ्क ऐन, २०५८ (दफा ९५–९७) — नेपाल कानून आयोग
- CIB प्रेस विज्ञप्ती–६ (२०८३।०४।१३)
- CIB प्रेस विज्ञप्ती–१९ (२०८३।०५।३१)
- CIB प्रेस विज्ञप्ती–२४ (२०८३।०६।०८)
- CIB प्रेस विज्ञप्ती–५९ (२०७९।१०।१९)
यस लेखका कानुनी उद्धरण 2026-10-27 मा नेपाल कानून आयोगको वेबसाइटमा प्रकाशित पाठबाट लिइएका हुन्। कानुन संशोधन हुन सक्ने भएकाले ठूलो निर्णय गर्नुअघि पछिल्लो पाठ र कानुन व्यवसायीको राय हेर्नुहोस्।