नियम र सुरक्षा
विदेशबाट घर पठाएको पैसामा कर लाग्छ? आयकर ऐनको बासिन्दा परीक्षा
आयकर ऐन, २०५८ मा रेमिट्यान्स कर भन्ने शीर्षक छैन। दफा २ को खण्ड (कड) को तीन आधार, दफा ६ को बासिन्दा–गैरबासिन्दा दायरा, दफा ६७ को स्रोत मापदण्ड र दफा १० को उपहार छुट हेरेर घर पठाएको पैसामा कसले, कहिले कर तिर्नुपर्छ भन्ने चरणबद्ध व्याख्या।
विदेशमा काम गर्ने धेरै नेपालीको मनमा एउटै प्रश्न हुन्छ — महिनैपिच्छे घर पठाएको पैसामा नेपालमा कर तिर्नुपर्छ कि पर्दैन? छोटो उत्तर यो हो: आयकर ऐन, २०५८ मा "रेमिट्यान्स कर" भन्ने छुट्टै शीर्षक छैन, र पैसा नेपाल भित्रिएकै कारणले कुनै कर लाग्दैन। कर लाग्ने कि नलाग्ने भन्ने कुरा त्यो पैसा कमाउने व्यक्ति सम्बन्धित आय वर्षमा "बासिन्दा व्यक्ति" हो कि "गैरबासिन्दा" हो भन्नेमा भर पर्छ।
तलका सबै बुँदा आन्तरिक राजस्व विभागले प्रकाशित गरेको आयकर ऐन, २०५८ (आर्थिक ऐन, २०८२ ले गरेको संशोधन सहित) का दफाहरूबाट सिधै लिइएका हुन्। कुन दफाले के भन्छ, त्यही क्रमले हेरौं।
पहिलो प्रश्न: तपाईं आय वर्षमा बासिन्दा व्यक्ति हो कि होइन?
ऐनको दफा २ को खण्ड (कड) ले प्राकृतिक व्यक्ति कहिले "बासिन्दा व्यक्ति" ठहरिन्छ भन्ने तीनवटा आधार दिएको छ:
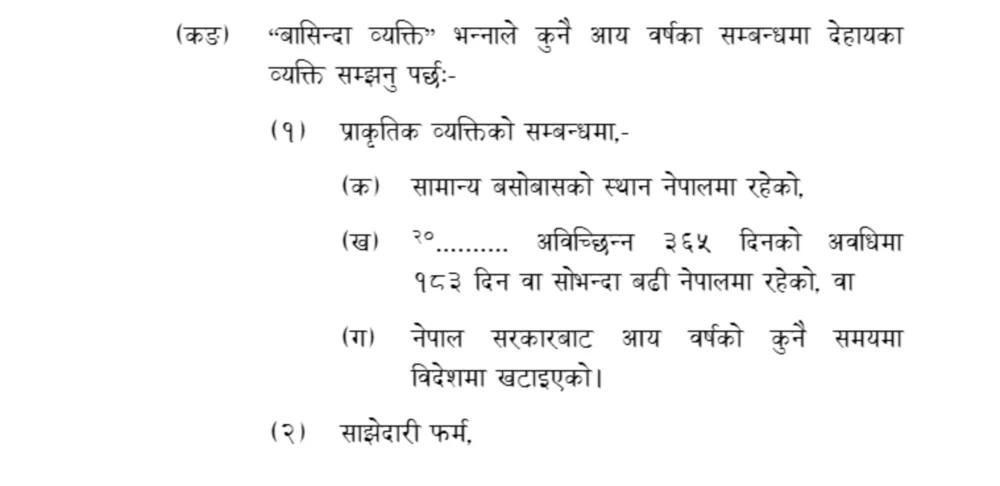
- सामान्य बसोबासको स्थान नेपालमा रहेको,
- अविच्छिन्न ३६५ दिनको अवधिमा १८३ दिन वा सोभन्दा बढी नेपालमा रहेको, वा
- नेपाल सरकारबाट आय वर्षको कुनै समयमा विदेशमा खटाइएको।
यी तीनमध्ये कुनै एक पुगे पनि व्यक्ति बासिन्दा ठहरिन्छ — ऐनले बीचमा "वा" प्रयोग गरेको छ, "र" होइन। त्यसैले "म १८३ दिन नेपालमा बसिनँ, त्यसैले म गैरबासिन्दा हुँ" भन्ने निष्कर्ष आफैंमा अपुरो हुन्छ। पहिलो आधार, अर्थात् "सामान्य बसोबासको स्थान", ऐनमा कहीँ परिभाषित गरिएको छैन। कसैको घर, परिवार र स्थायी ठेगाना नेपालमै छ भने यो आधार लाग्छ कि लाग्दैन भन्ने तथ्यमा आधारित विषय हो र निर्णय कर कार्यालयले गर्छ। यो लेखले ऐनले लेखेको कुरा मात्र देखाउँछ; कुनै व्यक्तिको हैसियत ठोकुवा गर्न सक्दैन।
दोस्रो प्रश्न: हैसियतले कुन आय समेट्छ?
दफा ६ ले निर्धारणयोग्य आयको दायरा छुट्याएको छ:
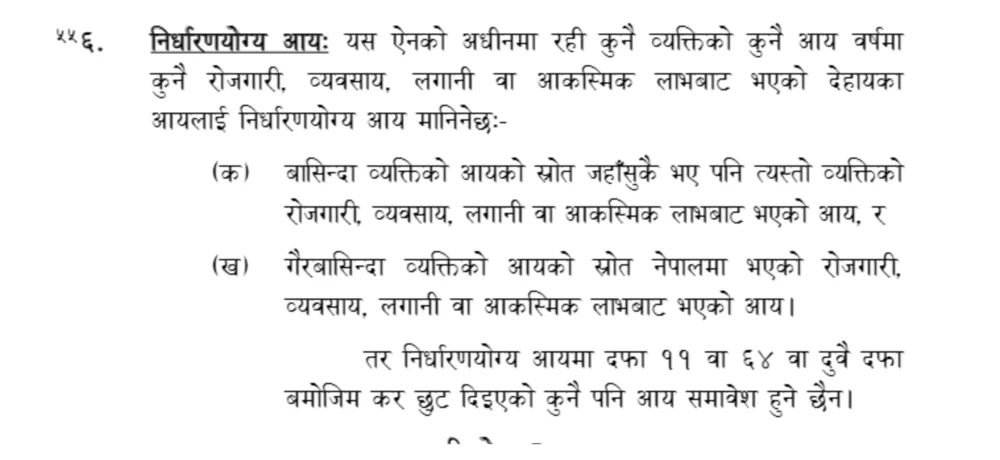
- खण्ड (क): बासिन्दा व्यक्तिको आयको स्रोत जहाँसुकै भए पनि रोजगारी, व्यवसाय, लगानी वा आकस्मिक लाभबाट भएको आय।
- खण्ड (ख): गैरबासिन्दा व्यक्तिको आयको स्रोत नेपालमा भएको रोजगारी, व्यवसाय, लगानी वा आकस्मिक लाभबाट भएको आय।
व्यवहारमा यसको अर्थ यस्तो हुन्छ। कतार वा मलेसियामा बसेर त्यहीँको रोजगारदाताबाट तलब बुझ्ने, र त्यो आय वर्षमा नेपालमा बासिन्दा नठहरिने कामदारको विदेशी तलब नेपालको निर्धारणयोग्य आयमा पर्दैन। तर कोही बासिन्दा ठहरियो भने उसको विदेशी तलब पनि दायरामा आउँछ — पैसा नेपाल पठाए पनि, नपठाए पनि।
तेस्रो प्रश्न: "स्रोत नेपालमा" भनेको के हो?
रोजगारीको हकमा दफा ६७ को उपदफा (६) को खण्ड (झ) ले प्रस्ट मापदण्ड दिन्छ — भुक्तानीको स्थान जहाँसुकै भए पनि काम नेपालमा भएमा त्यो भुक्तानीको स्रोत नेपालमा मानिन्छ; साथै रोजगार जहाँसुकै भए पनि नेपाल सरकारले भुक्तानी दिने भएमा पनि स्रोत नेपालमै मानिन्छ। उही दफाको उपदफा (७) ले थप्छ: माथिका उपदफाहरूअनुसार नेपालमा स्रोत भएको नमानिने आय, रकम वा भुक्तानी विदेशी स्रोतको मानिन्छ।
यसले दुई कुरा स्पष्ट पार्छ। पहिलो, तलब कुन बैंकमा जम्मा भयो वा कुन मुलुकबाट पठाइयो भन्नेले स्रोत तय गर्दैन — काम कहाँ भयो भन्नेले गर्छ। दोस्रो, नेपाल सरकारले तलब दिने दूतावास वा सरकारी नियुक्तिमा विदेशमा रहनेको हकमा नतिजा फरक पर्छ।
घरमा पैसा बुझ्ने श्रीमती, आमा वा बुबालाई कर लाग्छ?
यो अलग प्रश्न हो, किनभने बुझ्ने व्यक्ति प्रायः नेपालकै बासिन्दा हुन्छ। यहाँ दफा १० को खण्ड (च) लागू हुन्छ: दफा ७, ८ वा ९ बमोजिम आयको गणना गर्दा समावेश गरिनुपर्ने रकम बाहेक उपहार, इच्छापत्र, अपुताली वा छात्रवृत्तिको रूपमा प्राप्त रकमहरू कर छुट हुने रकममा पर्छन्।
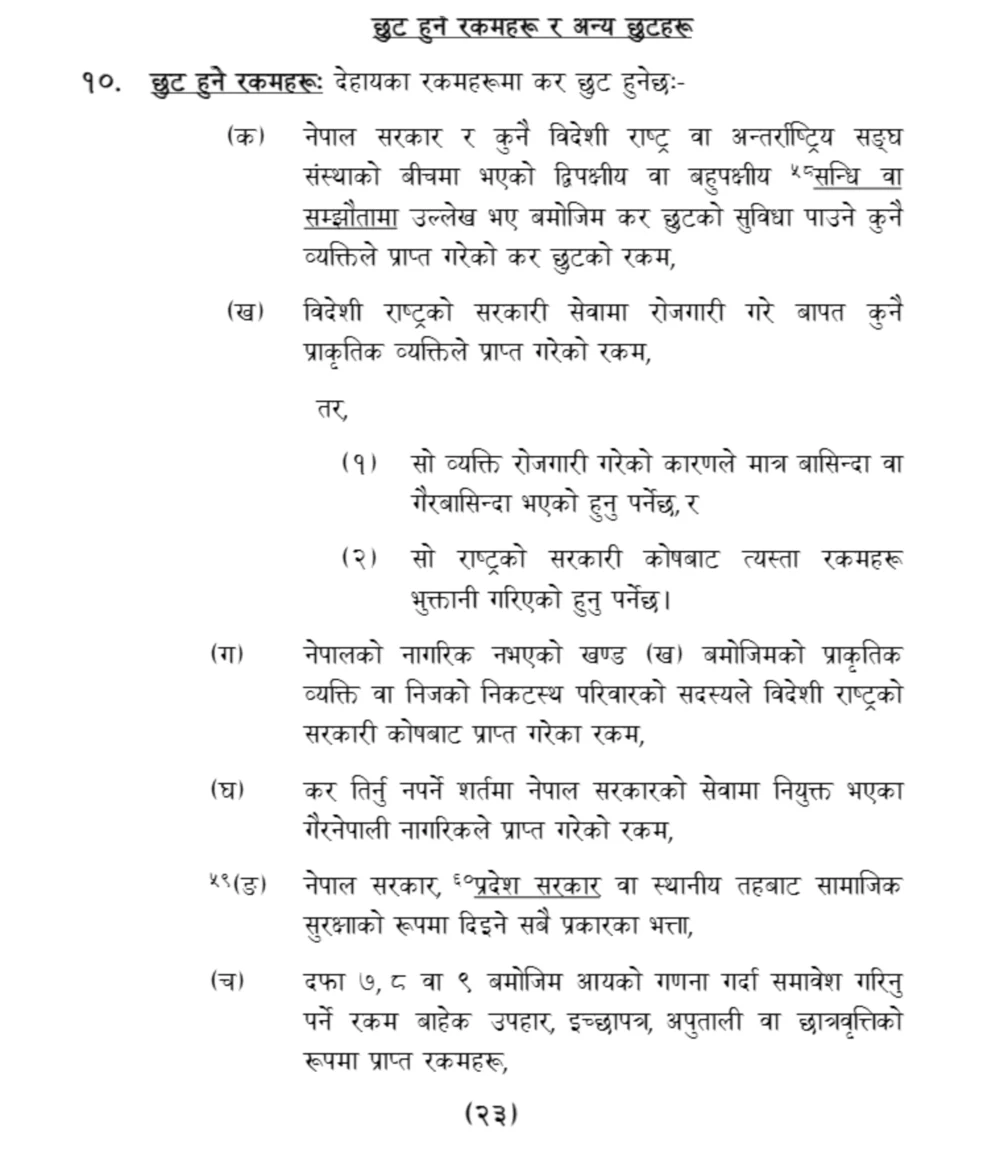
परिवारको सदस्यले खर्चका लागि पठाएको रकम प्रकृतिले उपहार हो, त्यसैले बुझ्ने व्यक्तिको करयोग्य आयमा गनिँदैन। तर खण्ड (च) कै सर्तमा ध्यान दिनुहोस् — दफा ७ (व्यवसाय), दफा ८ (रोजगारी) र दफा ९ (लगानी) अन्तर्गत गणना गर्नुपर्ने रकम यो छुटमा पर्दैन। अर्थात् घरमा आएको पैसा साँच्चिकै सामानको भुक्तानी, कमिसन वा ज्यालाबापतको हो भने त्यो "उपहार" होइन र आफ्नै शीर्षकमा गणना हुन्छ।
विदेशमा बसे पनि नेपालमा कर दायित्व रहने अवस्था
गैरबासिन्दा ठहरिनुले नेपालसँगको सबै कर सम्बन्ध टुंगिँदैन। दफा ६ को खण्ड (ख) अनुसार नेपालमा स्रोत भएको आय दायरामा रहन्छ। व्यवहारमा सबैभन्दा बिझाउने तीन अवस्था यी हुन्:
| अवस्था | किन दायरामा पर्छ |
|---|---|
| नेपालको घर वा पसल भाडामा दिएको | सम्पत्ति नेपालमा छ, भाडा नेपाल स्रोतको हो |
| नेपालमा दर्ता भएको आफ्नै व्यवसाय वा साझेदारी | व्यवसाय नेपालमा सञ्चालित छ |
| नेपालका बैंक ब्याज वा लाभांश | बासिन्दाले गर्ने भुक्तानी नेपाल स्रोतको मानिन्छ |
यीमध्ये धेरैजसोमा भुक्तानी दिने पक्षले नै स्रोतमा कर कट्टी गरिसकेको हुन सक्छ। आफ्नो हकमा के लागू हुन्छ भन्ने कुरा रकम र प्रकृतिअनुसार फरक पर्ने भएकाले सम्बन्धित कर कार्यालय वा दर्ता भएको कर सल्लाहकारसँग पुष्टि गर्नु उपयुक्त हुन्छ।
बासिन्दा ठहरिए विदेशमा तिरेको कर खेर जान्छ?
जाँदैन। दफा ७१ ले बासिन्दा व्यक्तिलाई विदेशी आयकर मिलानको दाबी गर्ने बाटो दिएको छ। यसका दुई सर्त ऐनमै लेखिएका छन्: मिलान हरेक मुलुकको निर्धारणयोग्य विदेशी आयका लागि छुट्टाछुट्टै गणना गर्नुपर्छ, र दाबी सो वर्षको नेपालको औसत कर दरभन्दा बढी दरमा गर्न पाइँदैन। सीमाका कारण उक्त वर्ष प्रयोग हुन नसकेको विदेशी कर आउँदो वर्षमा सार्न सकिने व्यवस्था दफा ७१ कै उपदफा (३) मा छ।
बैंकले "पैसा कहाँबाट आयो" सोध्नु कर होइन
रेमिट्यान्स बुझ्दा वा ठूलो रकम खातामा आउँदा बैंक र रेमिट्यान्स कम्पनीले परिचय, पेसा र स्रोत सोध्छन्। त्यो सम्पत्ति शुद्धीकरण निवारण र ग्राहक पहिचानसम्बन्धी प्रक्रिया हो, आयकरको निर्धारण होइन — दुईलाई गिजोल्नु हुँदैन। यही कारणले औपचारिक बाटोको अभिलेख राख्नु फाइदाजनक हुन्छ: रकम कसले, कहिले र कुन इजाजतप्राप्त माध्यमबाट पठायो भन्ने प्रमाण पछिको कुनै पनि सोधपुछमा काम लाग्छ। पठाउनुअघि NRB इजाजतपत्र पाएको रेमिट्यान्स कम्पनी कसरी जाँच्ने हेर्नुहोस्, र हुण्डीबाट पठाउँदाको कानुनी जोखिम मा किन अनौपचारिक बाटोले कुनै अभिलेख नै छोड्दैन भन्ने विस्तृत छ। नगदै बोकेर फर्कने योजना छ भने भन्सार घोषणाविना ल्याउन पाइने सीमा छुट्टै नियम हो, यसलाई करसँग नजोड्नुहोस्।
आफैं जाँच्ने सूची
- सम्बन्धित आय वर्षमा नेपालमा कति दिन बसेँ — अविच्छिन्न ३६५ दिनमा १८३ दिन नाघ्यो कि नाघेन, राहदानीको छापबाट गन्नुहोस्।
- १८३ दिन नपुगे पनि "सामान्य बसोबासको स्थान" को आधारमा के देखिन्छ भन्ने तथ्य सँगालेर राख्नुहोस्।
- काम कुन मुलुकमा भयो र तलब कसले दियो — नेपाल सरकारले दिएको हो कि होइन, यकिन गर्नुहोस्।
- नेपालमा भाडा, व्यवसाय वा लगानीबाट आय छ कि छैन, सूची बनाउनुहोस्।
- बासिन्दा ठहरिने सम्भावना देखिए विदेशमा तिरेको करको रसिद र मुलुकअनुसारको हिसाब सुरक्षित राख्नुहोस्।
बारम्बार सोधिने प्रश्न
घरमा वर्षको १० लाख रुपैयाँ पठाए कर तिर्नुपर्छ? रकमको आकारले आफैंमा कर दायित्व सिर्जना गर्दैन। ऐनले रेमिट्यान्स रकममा कुनै सीमा तोकेको छैन; प्रश्न सधैं कमाउने व्यक्तिको हैसियत र आयको स्रोत कहाँ छ भन्ने नै हो।
म १० वर्षदेखि विदेशमा छु, नेपालमा स्थायी लेखा नम्बर पनि छैन। केही गर्नुपर्छ? नेपालमा स्रोत भएको कुनै आय छैन र आय वर्षमा बासिन्दा ठहरिने आधार पनि छैन भने दफा ६ अनुसार नेपालमा निर्धारणयोग्य आय बन्दैन। नेपालमा भाडा वा व्यवसाय सुरु गरेको दिनदेखि भने अवस्था फेरिन्छ।
विदेशी तलबमा त्यहीँ कर कटेको छ, नेपालमा फेरि तिर्नुपर्ने हो? बासिन्दा नठहरिए प्रश्नै आउँदैन। बासिन्दा ठहरिए दफा ७१ को मिलान दाबी गर्न सकिन्छ, तर दाबी नेपालको औसत कर दरको सीमाभित्र मात्र हुन्छ।
यो लेखको सीमा
माथिका सबै बुँदा ऐनका दफाको पाठमा आधारित छन्। कर दर, व्यक्तिगत छुट सीमा र सहुलियत हरेक वर्ष आर्थिक ऐनले हेरफेर गर्ने भएकाले यहाँ कुनै दर उल्लेख गरिएको छैन — चालु वर्षको दर आन्तरिक राजस्व विभागकै प्रकाशनबाट हेर्नुहोस्। आफ्नो बसाइ, नागरिकता र आय मिश्रित छ भने, वा दोहोरो कर मुक्ति सम्झौता भएको मुलुकमा हुनुहुन्छ भने, अन्तिम निर्णय गर्नुअघि कर कार्यालय वा दर्तावाल कर सल्लाहकारको राय लिनुहोस्।
स्रोत
- आन्तरिक राजस्व विभाग — आयकर ऐन, २०५८ (आर्थिक ऐन, २०८२ ले गरेको संशोधन सहित); दफा २ को खण्ड (कड), दफा ६, दफा १०, दफा ६७ र दफा ७१
- आन्तरिक राजस्व विभाग — The Income Tax Act, 2002 (2058), अंग्रेजी संस्करण
- आन्तरिक राजस्व विभाग — कर कानूनअन्तर्गत आयकर ऐन खण्ड