रेमिट्यान्स र विनिमय
अमेरिकाबाट नेपाल पैसा पठाउने: FinCEN दर्ता जाँच्ने तरिका र ३० मिनेटभित्र रद्द गर्ने अधिकार
अमेरिकामा पैसा लिने कम्पनी FinCEN को सार्वजनिक सूचीमा छ कि छैन कसरी हेर्ने, सूचीमा नाम हुनुले के जनाउँछ र के जनाउँदैन, Regulation E ले दिएको ३० मिनेटको रद्द अधिकार र १८० दिनको उजुरी समयसीमा, अनि NRB को ९ अक्टोबर २०२६ को दर १५४.५६ लाई आधार मानेर हातमा आउने रुपैयाँ कसरी भिडाउने।
अमेरिकामा काम गर्ने नेपालीले घर पैसा पठाउँदा सोध्ने पहिलो प्रश्न एउटै हो — परिवारको हातमा कति रुपैयाँ पर्छ? अमेरिकी कानुनले यो प्रश्नको जवाफ पैसा बुझाउनुअघि नै लिखित रूपमा माग्ने अधिकार दिएको छ, र पठाइसकेपछि पनि ३० मिनेटभित्र रद्द गर्न पाइन्छ। यी अधिकार एजेन्टले आफैं सम्झाइदिँदैन।
तल दुईवटा निःशुल्क जाँच — कम्पनी संघीय निकायमा दर्ता छ कि छैन, र राज्यको इजाजत छ कि छैन — अनि रसिदमा हेर्नुपर्ने अंकहरू क्रमैसँग राखिएको छ। सबै तथ्य ९ अक्टोबर २०२६ मा आधिकारिक पृष्ठबाट जाँचिएको हो।
FinCEN को दर्ता सूचीमा कम्पनीको नाम खोज्ने
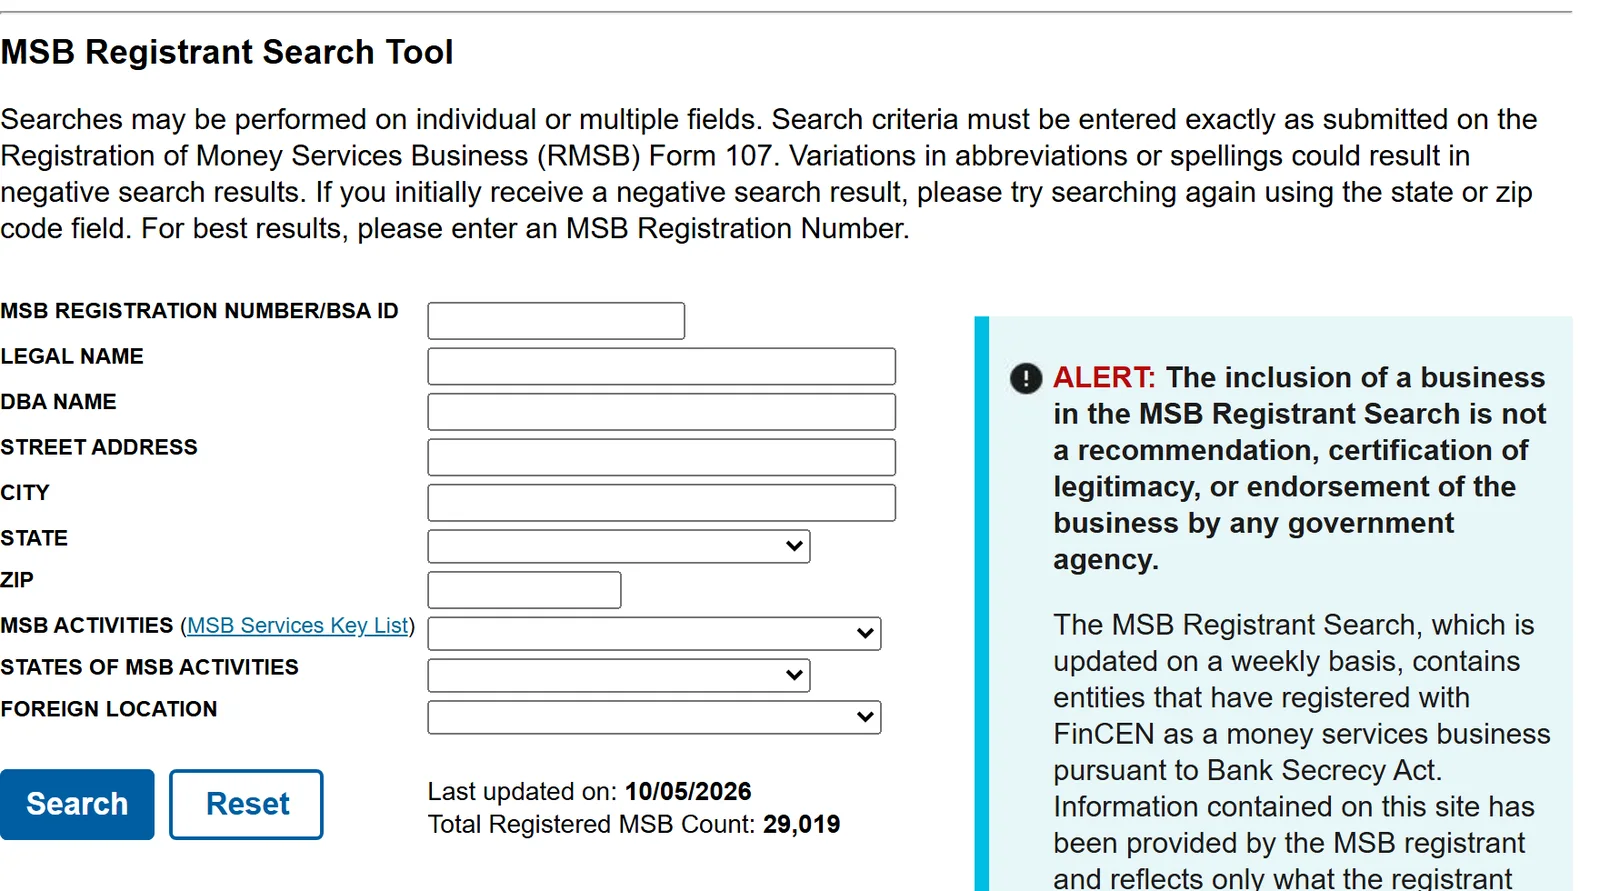
अमेरिकामा पैसा पठाउने व्यवसाय (money services business, MSB) संघीय निकाय FinCEN मा दर्ता हुनुपर्छ। दर्ता भएकाको सूची msb.fincen.gov मा छ — जो कोहीले निःशुल्क, खाता नखोली खोज्न सक्छ।
खोज बाकसमुनि नै दुई अंक लेखिएको हुन्छ। ९ अक्टोबर २०२६ मा हेर्दा "Last updated on: 10/05/2026" र "Total Registered MSB Count: 29,019" थियो, र पृष्ठ आफैंले सूची हप्तैपिच्छे अद्यावधिक हुने जनाउँछ।
खोज्दा FinCEN को आफ्नै सुझाव यस्तो छ: नाम ठ्याक्कै RMSB Form 107 मा बुझाइएजस्तै लेख्नुपर्छ; छोटकरी रूप वा हिज्जेको सानो फरकले पनि "भेटिएन" भन्ने नतिजा आउन सक्छ। नभेटिए राज्य वा ZIP कोड हालेर फेरि खोज्नुहोस्; सबैभन्दा भरपर्दो तरिका MSB Registration Number हालेर खोज्नु हो।
एउटा भ्रम यहीँ हटाऔं। फारामको पुछारमा "FOREIGN LOCATION" भन्ने छनोट छ। त्यो कम्पनी आफैं विदेशमा कहाँ छ भन्ने हो — "यो कम्पनीले नेपाल पैसा पठाउँछ" भनी छान्ने फिल्टर होइन। कुन देश पठाउँछ भन्ने कुरा यो सूचीले देखाउँदैन; त्यो कम्पनीसँगै सोध्नुपर्छ।
दर्ता हुनु र भरोसायोग्य हुनु फरक कुरा
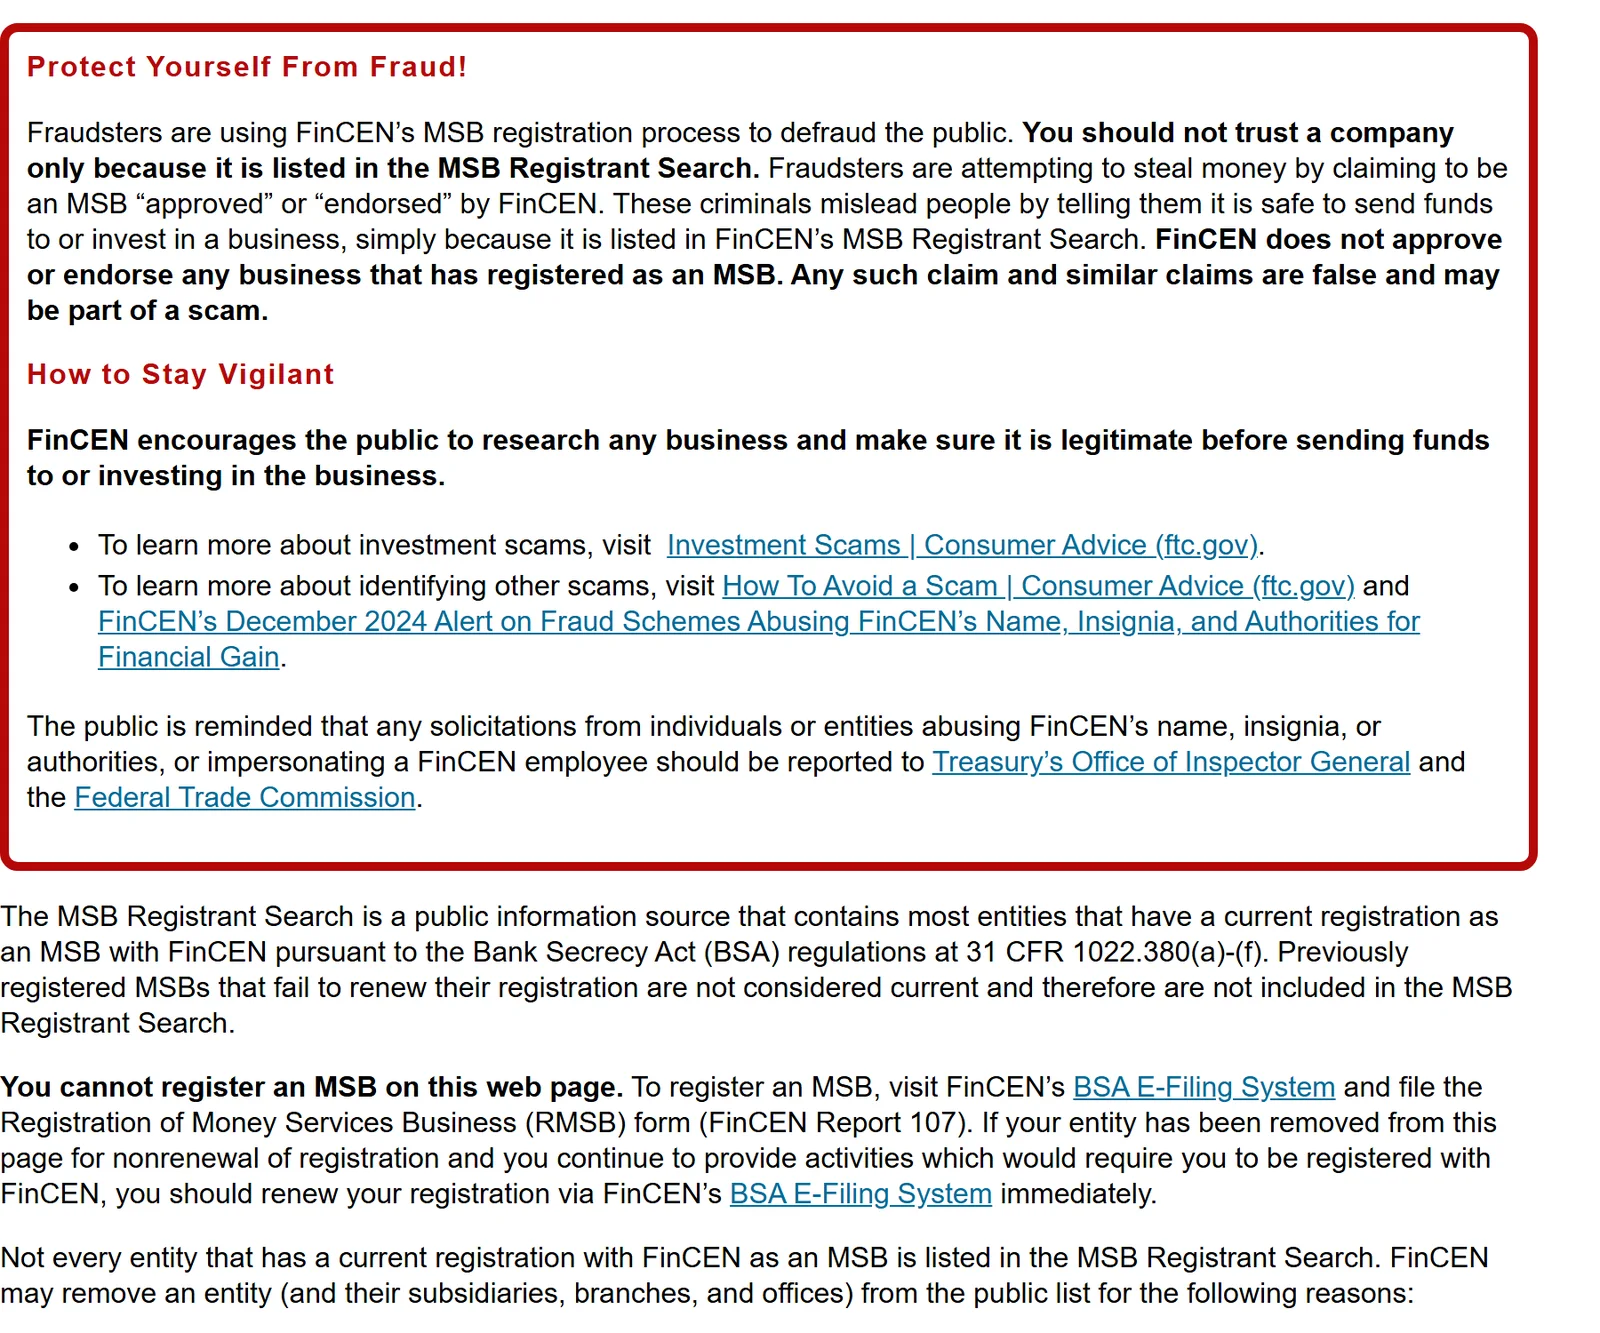
खोज पृष्ठको सुरुमै FinCEN ले रातो घेराभित्र लेखेको छ — "You should not trust a company only because it is listed in the MSB Registrant Search"। अझ स्पष्ट वाक्य तलै छ: "FinCEN does not approve or endorse any business that has registered as an MSB"। खोज औजारकै छेउमा रहेको सूचनाले पनि दोहोर्याउँछ, सूचीमा नाम हुनु भनेको कुनै सरकारी निकायले त्यो व्यवसायलाई वैध प्रमाणित गरेको होइन।
FinCEN ले आफैं भनेअनुसार, झूटो वा अपुरो विवरण बुझाएको, "FinCEN ले अनुमोदन गरेको" भनी दाबी गरेको, ठगी वा सम्पत्ति शुद्धीकरणसम्बन्धी प्रतिकूल निर्णय परेको, वा OFAC को प्रतिबन्धमा परेको कम्पनीलाई सूचीबाट हटाइन्छ। त्यसैले नाम भेटिनु सुरुवात मात्र हो, निष्कर्ष होइन।
नाम नभेटिँदैमा गैरकानुनी भन्न मिल्दैन
स्थानीय पसल वा सानो काउन्टरको नाम सूचीमा नभेट्दा हतार गर्नु पर्दैन। संघीय नियम 31 CFR 1022.380(a)(3) भन्छ — कुनै फर्म अर्को MSB को एजेन्ट भएकै कारण मात्र MSB मानिएको हो भने त्यसले छुट्टै दर्ता गर्नु पर्दैन। त्यसैले काउन्टरमा सोध्नुपर्ने प्रश्न यो हो: "तपाईं कुन कम्पनीको एजेन्ट हो?" अनि त्यही मुख्य कम्पनीको नाम सूचीमा खोज्नुहोस्।
FinCEN ले अर्को कुरा पनि लेखेको छ: दर्ता कायमै भएका सबै कम्पनी यो सार्वजनिक सूचीमा देखिँदैनन्। त्यसैले नाम नभेटिनु आफैंमा प्रमाण होइन — तर सोध्ने कारण भने पक्कै हो।
दर्ता सधैंका लागि पनि हुँदैन। 31 CFR 1022.380(b) अनुसार दर्ता अवधि दुई पात्रो वर्षको हुन्छ, र नवीकरणको फाराम त्यो अवधि सुरु हुनुअघिको पात्रो वर्षको अन्तिम दिनभित्र बुझाइसक्नुपर्छ। पृष्ठबाटै डाउनलोड हुने Excel सूचीमा हरेक हरफसँग "RECEIVED DATE" हुन्छ; ९ अक्टोबर २०२६ मा डाउनलोड गर्दा सबैभन्दा नयाँ मिति ४ अक्टोबर २०२६ थियो र २०२४ भन्दा पुरानो एउटै हरफ थिएन — यही दुई वर्षे नवीकरणको असर हो।
दोस्रो जाँच: राज्यको इजाजत
संघीय दर्ता एउटा तह मात्र हो। पैसा पठाउने कम्पनीले आफू काम गर्ने राज्यको इजाजत पनि लिनुपर्छ। त्यही जाँच्न NMLS Consumer Access (nmlsconsumeraccess.org) छ। पृष्ठ आफैंले यसलाई "a free service for consumers to confirm that the financial-services company or professional with whom they wish to conduct business is authorized to conduct business in their state" भनेको छ। नाम, सहर, राज्य वा NMLS ID हालेर खोज्न सकिन्छ।
दुवै जाँचमा नाम हुबहु मिलाउनुहोस् — रसिदमा छापिएको पूरा कानुनी नाम प्रयोग गर्नुहोस्, साइनबोर्डको छोटो नाम होइन।
भुक्तानी गर्नुअघि पाउनैपर्ने अंक
अमेरिकाबाट विदेश पठाइने रेमिट्यान्समा Regulation E को Subpart B (12 CFR Part 1005) लागू हुन्छ। यसले पैसा बुझाउनुअघि नै लिखित विवरण दिनुपर्ने व्यवस्था गरेको छ: विनिमय दर, शुल्क, कर, र सबैभन्दा महत्त्वपूर्ण — प्राप्तकर्ताले पाउने रकम। CFPB को आधिकारिक व्याख्याअनुसार त्यो रकम प्राप्तकर्ताले जुन मुद्रामा पाउँछ त्यही मुद्रामा लेख्नुपर्छ, र त्यसमा विनिमय दर, सबै शुल्क र कर समेटिसकेको हुनुपर्छ।
अर्थात् नेपाल पठाउँदा स्क्रिन वा रसिदमा "परिवारले कति नेपाली रुपैयाँ पाउँछ" भन्ने अंक देखिनुपर्छ। "दर पछि थाहा हुन्छ" भन्ने जवाफ पर्याप्त होइन।
अनुमानित अंक दिन पाउने पुरानो छुट बिमित बैंक र क्रेडिट युनियनका लागि थियो। 12 CFR 1005.32(a)(2) अनुसार त्यो अस्थायी छुट २१ जुलाई २०२० मा सकिएको छ। अहिले अनुमान दिन पाउने अवस्था सीमित छ — जस्तै प्राप्तकर्ता देशको कानुनले दर पछि मात्र तय गर्ने व्यवस्था गरेको बेला — र त्यस्तो अंकलाई "Estimated" भनी छुट्याउनुपर्छ।
एउटा सीमा पनि थाहा पाउनुहोस्। 12 CFR 1005.30(f) को सुरक्षित सीमाअनुसार, कुनै फर्मले अघिल्लो पात्रो वर्ष र चालू पात्रो वर्ष दुवैमा ५०० वा सोभन्दा कम रेमिट्यान्स मात्र पठाएको छ भने त्यो "remittance transfer provider" मानिँदैन, र माथिका व्यवस्था त्यसमा लागू हुँदैनन्। धेरै सानो काउन्टरबाट पठाउँदा यी अधिकार नपाइन सक्ने कारण यही हो।
३० मिनेटभित्र रद्द गर्ने अधिकार
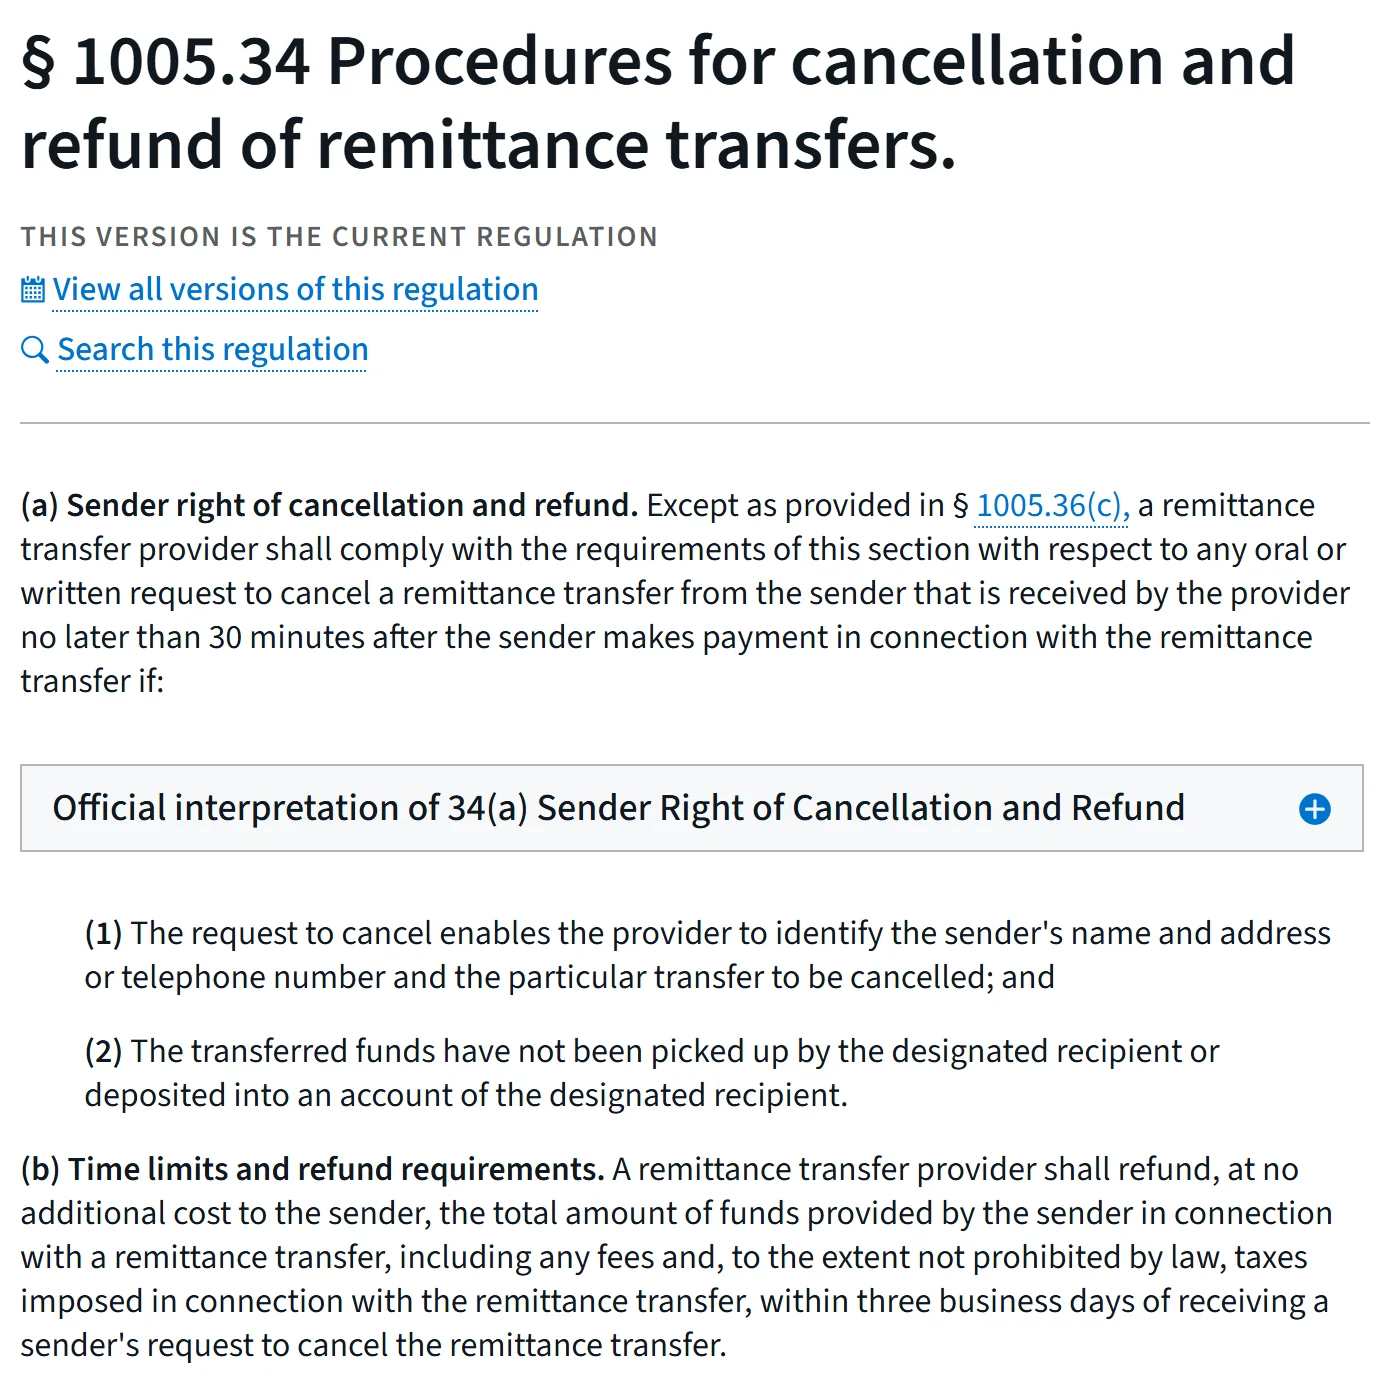
12 CFR 1005.34 अनुसार, भुक्तानी गरेको ३० मिनेटभित्र मौखिक वा लिखित रूपमा रद्द गर्न अनुरोध गरे कम्पनीले मान्नुपर्छ — यदि (१) अनुरोधबाट पठाउनेको नाम र ठेगाना वा फोन नम्बर अनि कुन कारोबार हो भन्ने छुट्याउन सकिन्छ भने, र (२) रकम प्राप्तकर्ताले अझै बुझेको छैन वा उसको खातामा जम्मा भइसकेको छैन भने।
रद्द भएपछि शुल्कसहित पूरै रकम तीन कार्यदिनभित्र फिर्ता गर्नुपर्छ, र फिर्ताका लागि थप शुल्क लिन पाइँदैन।
कारोबारमा गडबड भए अर्को समयसीमा लागू हुन्छ। 12 CFR 1005.33 अनुसार रकम पाउने भनिएको मितिदेखि १८० दिनभित्र कम्पनीलाई सूचना दिनुपर्छ; सूचना पाएपछि कम्पनीले ९० दिनभित्र छानबिन सकेर निर्णय गर्नुपर्छ र नतिजा पठाउनेलाई जनाउनुपर्छ।
एजेन्टमार्फत पठाउनुभएको भए पनि जिम्मेवारी मुख्य कम्पनीकै हो — 12 CFR 1005.35 ले एजेन्टले गरेको उल्लंघनको दायित्व प्रदायक कम्पनीले बोक्ने स्पष्ट लेखेको छ।
रसिदमा CFPB को सम्पर्क र कम्पनीलाई इजाजत दिने राज्य निकायको सम्पर्क पनि हुनुपर्ने व्यवस्था छ। काउन्टरमा समाधान नभए CFPB मा उजुरी दिन सकिन्छ — consumerfinance.gov/complaint, फोन 855-411-2372।
NRB को त्यही दिनको दरलाई आधार बनाउनुहोस्
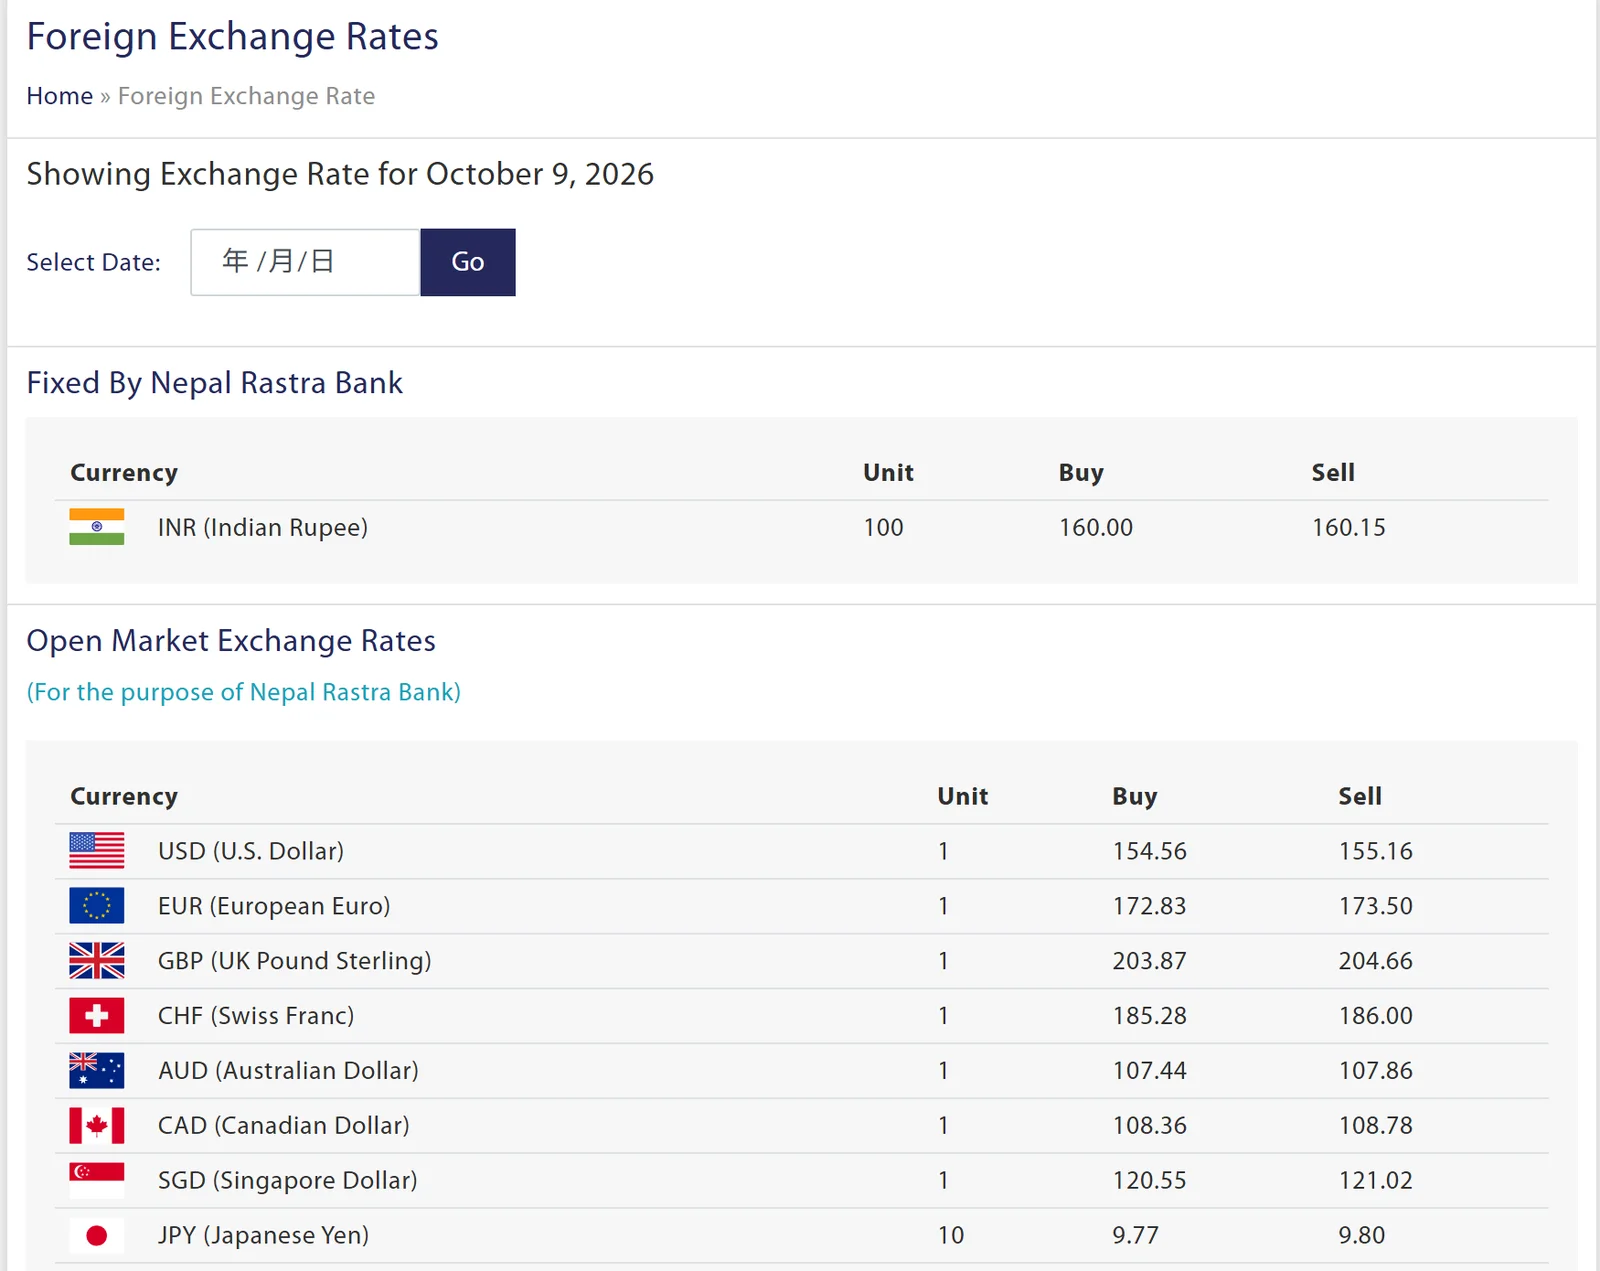
रसिदमा लेखिएको "पाउने NPR" राम्रो हो कि होइन भन्ने जाँच्न नेपाल राष्ट्र बैंकको त्यही दिनको खुला बजार दर आधार बनाउनुहोस्। ९ अक्टोबर २०२६ को तालिकाअनुसार १ USD = खरिद १५४.५६ / बिक्री १५५.१६ NPR।
यो कुनै बैंक वा रेमिट कम्पनीले दिने दर होइन। NRB ले तालिकामुनि नै लेखेको छ — "open market exchange rates quoted by different banks may differ"। यो नापजोखको आधार मात्र हो।
तल ५०० डलर पठाउँदाको उदाहरण छ। शुल्क र दरका अंक उदाहरणका लागि राखिएका हुन् — आफ्नै रसिदका अंक राखेर गणना गर्नुहोस्।
| आधार / कम्पनी | शुल्क | दर (NPR/USD) | हातमा आउने NPR |
|---|---|---|---|
| NRB आधार दर | — | १५४.५६ | ७७,२८० |
| कम्पनी A | $४.९९ | १५२.८० | ७५,६३८ |
| कम्पनी B (शुल्क शून्य) | $० | १४९.५० | ७४,७५० |
कम्पनी A ले दर NRB भन्दा १.१४% तल र कम्पनी B ले ३.२७% तल राखेको छ। नतिजा: "शुल्क शून्य" लेख्ने कम्पनी B बाट परिवारले ८८८ रुपैयाँ कम पाउँछ। शुल्कभन्दा दरको घटुवा प्रायः ठूलो हुन्छ — यही हिसाब शून्य शुल्क भनिएको रेमिट्यान्समा हातमा आउने NPR कसरी तुलना गर्ने मा विस्तारमा छ।
Regulation E को फाइदा यही हो: यो गणना तपाईंले आफैं गर्नु पर्दैन। पैसा बुझाउनुअघि नै दुई कम्पनीबाट "पाउने NPR" को अंक मागेर सिधै भिडाउन सकिन्छ।
नेपालतर्फको जाँच पनि बाँकी छ
अमेरिकाको कम्पनी दर्ता भएर मात्र पुग्दैन; नेपालमा रकम वितरण गर्ने कम्पनी NRB बाट इजाजतप्राप्त छ कि छैन, त्यो छुट्टै कुरा हो। रेमिट्यान्स कम्पनीको NRB इजाजत कसरी जाँच्ने मा राष्ट्र बैंकको सूची खोल्ने तरिका छ। रकम अड्किए वा कम आए NRB को गुनासो पोर्टलमा उजुरी दर्ता गर्ने चरणहरू अपनाउन सकिन्छ।
उजुरीका दुई बाटो छुट्टाछुट्टै हुन् भन्ने सम्झनुहोस्: अमेरिकामा पैसा लिने कम्पनीको गल्तीमा CFPB, नेपालमा वितरण गर्ने कम्पनीको गल्तीमा NRB।
पठाउनुअघिको तीन मिनेट: कम्पनीको पूरा नाम FinCEN को सूचीमा खोज्नुहोस्, NMLS मा राज्यको इजाजत हेर्नुहोस्, अनि "पाउने NPR" को अंक NRB को त्यही दिनको दरसँग भिडाउनुहोस्। रसिद र ट्रान्सफर नम्बर सुरक्षित राख्नुहोस् — उजुरी दर्ता गर्दा चाहिने कागज तिनै हुन्।